Pozisyon büyüklüğü, bir işlemde kaç lot açacağınız sorusudur ve çoğu kişinin en az düşündüğü karardır. Oysa aynı sinyali alan iki kişiden biri hesabını büyütür, diğeri sıfırlar — aradaki tek fark genellikle lot büyüklüğüdür.
Bu yazıda dört yaygın yöntemi aynı senaryoda hesaplayıp yan yana koyuyoruz. Amaç bir yöntemi önermek değil; her birinin hangi varsayıma dayandığını ve hangi durumda ne yaptığını göstermek.
Bu yazıdaki grafikler EUR/USD günlük gerçek fiyat verisinden üretildi. Gösterge değerleri saf hesapla, elle seçim yapılmadan çizildi.
Pozisyon büyüklüğü hesabının değişkenleri
Yöntem ne olursa olsun hesap dört girdiden oluşur:
| Girdi | Ne anlatır | Nereden gelir | Değişkenlik |
|---|---|---|---|
| Hesap bakiyesi | Toplam sermaye | Broker hesabı | Her işlemde değişir |
| Risk yüzdesi | Bu işlemde göze alınan kayıp | Sizin kararınız | Sabit tutulmalı |
| Stop mesafesi | Giriş ile stop arası | Grafik ya da ATR | İşlemden işleme değişir |
| Pip değeri | Bir pipin parasal karşılığı | Parite ve lot | Pariteye göre değişir |
| Kaldıraç | Teminat gereksinimi | Broker | Pozisyon boyutunu sınırlar |
| Spread | Giriş anındaki maliyet | Broker | Seansa göre değişir |
| Komisyon | İşlem başına ücret | Broker | Hesap tipine bağlı |
| Swap | Gecelik taşıma maliyeti | Broker | Pozisyon süresine bağlı |
| Volatilite | Fiyatın günlük hareket aralığı | ATR | Dönemsel |
| Korelasyon | Açık işlemlerin birbirine bağlılığı | Parite seçimi | Gizli risk kaynağı |
Son satır özellikle gözden kaçar. İki farklı parite açtığınızda iki ayrı risk aldığınızı sanırsınız; pariteler yüksek korelasyonluysa aslında aynı riski iki kez almışsınızdır.
Dört yöntem, aynı senaryo
Senaryo: 10.000 birimlik hesap, EUR/USD işlemi, pip değeri standart lotta 10 birim. Üç farklı stop mesafesi deniyoruz — 20, 50 ve 100 pip. Her yöntemin ne kadar lot önerdiğine bakalım:
| Yöntem | Kural | 20 pip stop | 50 pip stop | 100 pip stop |
|---|---|---|---|---|
| Sabit lot | Her işlemde 0,10 lot | 0,10 lot | 0,10 lot | 0,10 lot |
| → risk tutarı | — | 20 birim | 50 birim | 100 birim |
| → risk yüzdesi | — | %0,2 | %0,5 | %1,0 |
| Sabit yüzde (%1) | Risk / (stop × pip değeri) | 0,50 lot | 0,20 lot | 0,10 lot |
| → risk tutarı | — | 100 birim | 100 birim | 100 birim |
| → risk yüzdesi | — | %1,0 | %1,0 | %1,0 |
| ATR bazlı (2×ATR) | Stop ATR'den türer | Stop zaten ATR'ye eşit | — | — |
| → davranışı | — | Oynaklık artınca lot düşer | Aynı | Aynı |
| Sabit tutar | Her işlemde 100 birim risk | 0,50 lot | 0,20 lot | 0,10 lot |
| → farkı | Bakiye büyüse de sabit | Bileşik büyüme yok | Aynı | Aynı |
Tablonun anlattığı şey net: sabit lot yönteminde riskiniz stop mesafesiyle birlikte beş katına çıkıyor. Aynı lot, farklı mesafe, farklı risk. Sabit yüzde yönteminde ise risk sabit kalıyor ve lot mesafeye göre ayarlanıyor.
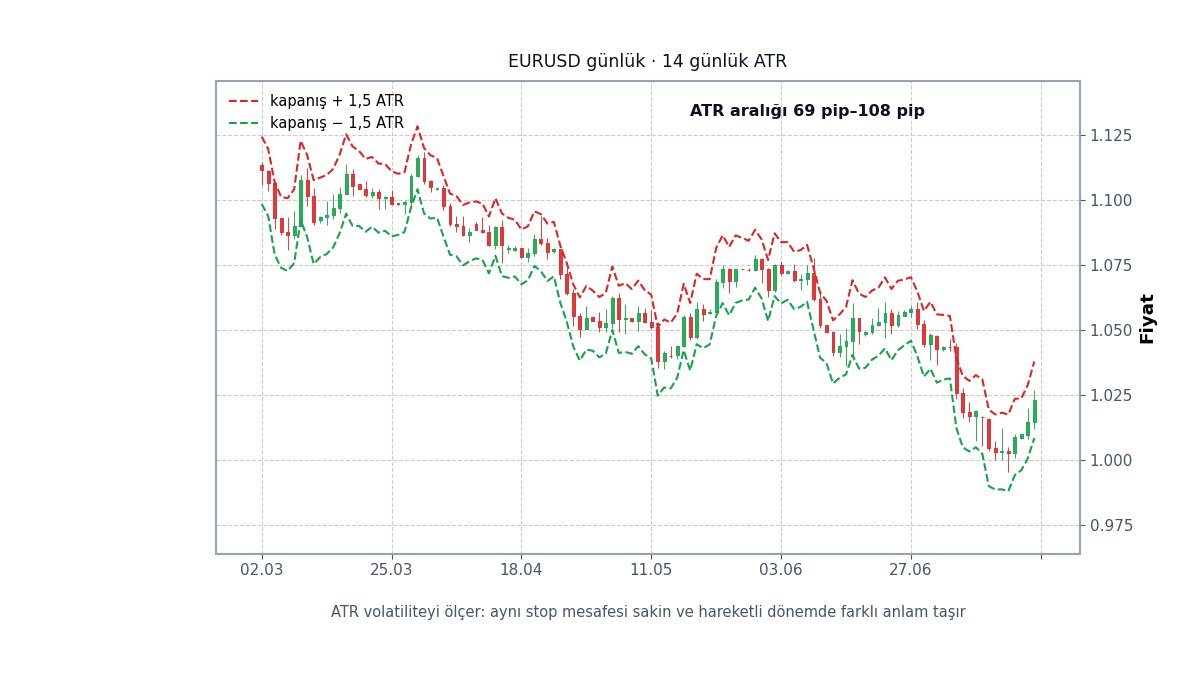
Pozisyon büyüklüğü ve volatilite ilişkisi
Stop mesafesini sabit pip olarak belirlerseniz, sakin dönemde çok geniş, oynak dönemde çok dar bir stop kullanırsınız. Sakin dönemde gereksiz risk alır, oynak dönemde gürültüye takılırsınız.
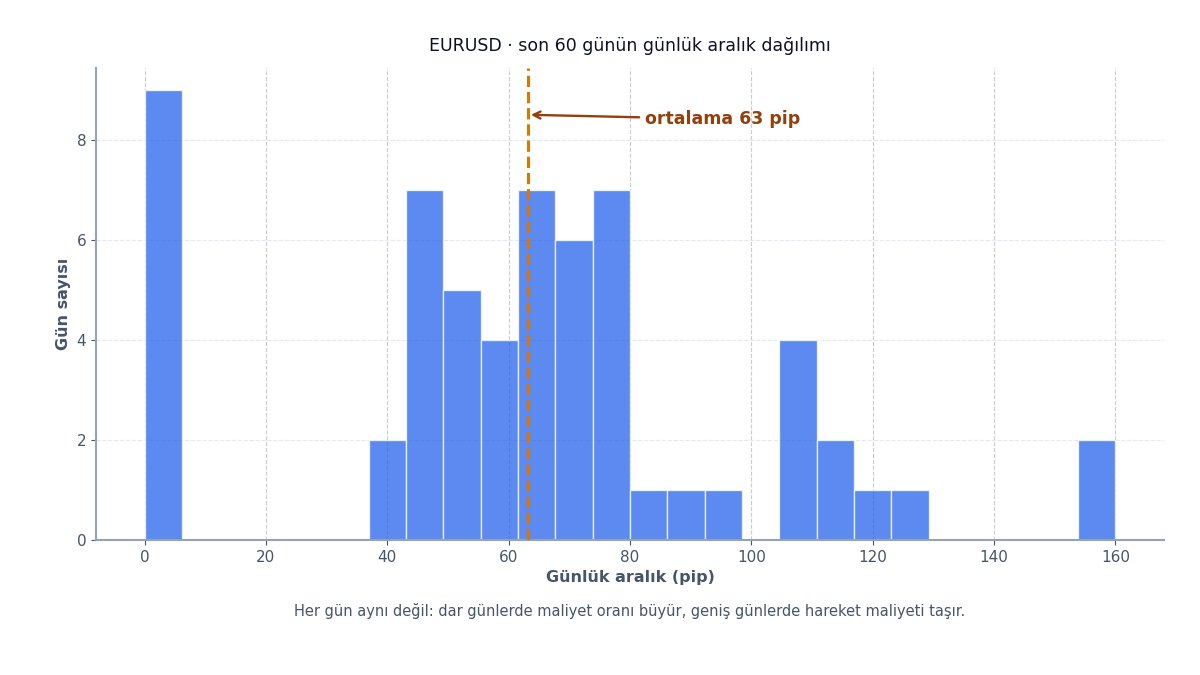
Yukarıdaki dağılım, "ortalama günlük aralık" ifadesinin neden yanıltıcı olabileceğini gösteriyor. Ortalamanın etrafında geniş bir yayılma var; stop mesafenizi ortalamaya göre kurarsanız günlerin önemli bir kısmında yetersiz kalır.
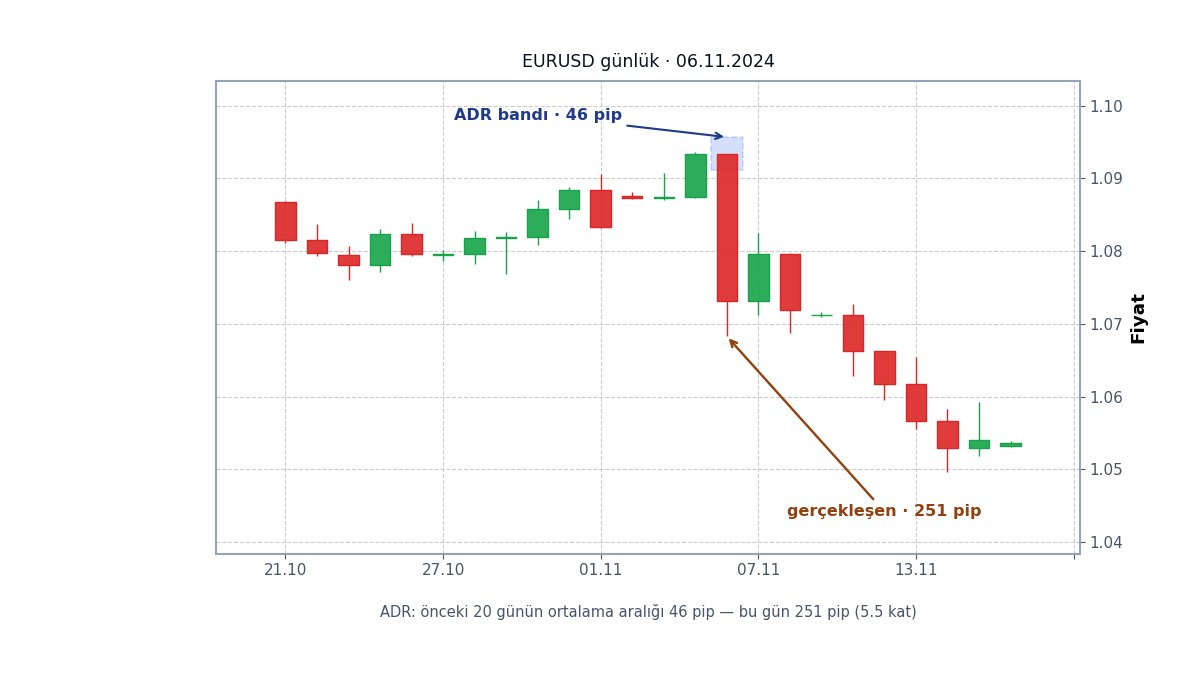
Grafikler gerçek veriden, kurallar önceden yazıldı
Bu yazıdaki grafikler gerçek EUR/USD günlük fiyat verisinden üretildi. Gösterge hesapları koda yazıldı, veri tarandı ve çıkan adaylar arasından ölçüye göre en belirgini çizildi. Hiçbir grafik elle seçilmedi.
Bu ayrım önemli. Geçmiş grafikte istediğiniz deseni bulmak her zaman mümkündür; kuralı önceden yazıp veriyi taratmak ise sonucu seçme imkânını ortadan kaldırır.
Yöntemlerin karşılaştırması
Her yöntemin bir üstünlüğü ve bir bedeli var:
| Yöntem | Üstünlüğü | Bedeli | Kime uygun |
|---|---|---|---|
| Sabit lot | Hesaplaması yok | Risk kontrolsüz değişir | Hiç kimse |
| Sabit yüzde | Risk her işlemde eşit | Bakiye düşünce lot da düşer | Çoğu durum |
| Sabit tutar | Öngörülebilir kayıp | Bileşik büyüme yok | Küçük hesaplar |
| ATR bazlı | Oynaklığa uyum sağlar | ATR gecikmeli tepki verir | Volatil piyasalar |
| Eşit risk | Pariteler arası karşılaştırılabilir | Korelasyonu görmez | Çoklu parite |
| Kelly oranı | Teorik en iyi büyüme | Gerçek olasılık bilinmez | Teorik ilgi |
| Yarım Kelly | Daha ılımlı | Yine tahmine dayanır | Deneyimli |
| Kademeli artış | Kazandıkça büyütür | Seri sonunda büyük kayıp | Dikkatli kullanım |
| Martingale | Yok | Hesabı bitirir | Hiç kimse |
| Anti-martingale | Kayıpta küçülür | Toparlanma yavaşlar | Muhafazakâr |
Tablodaki son iki satır için Martingale yazımıza bakabilirsiniz; orada kaybı katlamanın neden matematiksel olarak kaçınılmaz biçimde hesabı bitirdiğini sayılarla gösteriyoruz.
Hangi risk yüzdesi doğru
Bu sorunun herkes için geçerli bir cevabı yok. Ancak matematiksel bir sınır var: risk yüzdesi arttıkça, aynı kazanma oranıyla bile hesabın tükenme olasılığı hızla yükselir.
Bu ilişkiyi tahmin etmek yerine hesaplamak daha sağlıklı. Kendi kazanma oranınız ve risk yüzdenizle risk of ruin hesaplayıcısını çalıştırın; sayı çoğu kişiyi şaşırtır.
Pozisyon büyüklüğü ve korelasyon
Tek bir işlemde yüzde bir risk aldığınızı düşünelim. Aynı anda beş işlem açtıysanız toplam riskiniz yüzde beş değildir — daha azdır ya da daha fazladır, açtığınız pariteler arasındaki ilişkiye bağlı olarak.
Beş farklı dolar paritesinde aynı yönde pozisyon açtıysanız aslında tek bir bahis yapmışsınızdır: doların yönü. Pariteler yüksek korelasyonluysa hepsi aynı anda kazanır ya da hepsi aynı anda kaybeder. Bu durumda toplam riskiniz yüzde beşe yakındır.
Ters yönlü korelasyon ise riski azaltır ama getiriyi de azaltır; iki pozisyon birbirini kısmen dengeler. Her iki durumda da hesabınız "beş bağımsız işlem" varsayımıyla kurulduysa gerçek riskinizi bilmiyorsunuz demektir.
Pozisyon büyüklüğü nasıl hesaplanır
Sabit yüzde yöntemi için formül şudur: risk tutarı, stop mesafesinin pip değeriyle çarpımına bölünür. Elle yapmak yerine lot büyüklüğü hesaplayıcısını kullanabilirsiniz. Pip değerini pariteye göre pip değeri hesaplayıcısında bulabilir, hedef-stop oranını risk/ödül hesaplayıcısıyla kontrol edebilirsiniz.
Art arda gelen kayıpların hesaba etkisini görmek için drawdown hesaplayıcısı uygundur. Stop mesafesini oynaklığa bağlamayı ATR yazımızda anlatmıştık.
Sık sorulan sorular
Yüzde kaç risk almalıyım?
Genel geçer bir sayı yok. Ancak yüzde arttıkça tükenme olasılığı doğrusal değil, hızlanarak artar. Kendi kazanma oranınızla risk of ruin hesabını yapmadan bir yüzde seçmek, sonucu bilmeden karar vermektir.
Stop mesafesi değişince lot da değişmeli mi?
Sabit yüzde yönteminde evet, zorunlu olarak. Risk tutarını sabit tutmanın tek yolu, mesafe büyüdüğünde lotu küçültmektir. Aksi hâlde risk yüzdeniz her işlemde başka bir sayı olur.
Birden fazla işlem açarsam risk nasıl hesaplanır?
İşlem başına risk tek başına yetmez; aynı anda açık toplam riski de sınırlamak gerekir. Ayrıca pariteler korelasyonluysa toplam risk, tek tek risklerin toplamından yüksek davranır.
ATR bazlı stop her zaman daha mı iyidir?
Her zaman değil. ATR geçmiş oynaklığı ölçer ve rejim değiştiğinde gecikmeli tepki verir. Ani volatilite artışında ATR henüz düşükken hesaplanmış stop, olması gerekenden dar kalır.
Kaldıraç pozisyon büyüklüğünü belirler mi?
Hayır. Kaldıraç yalnızca ne kadar teminat gerektiğini belirler; riski stop mesafesi ve lot belirler. Yüksek kaldıraçla küçük lot açmak, düşük kaldıraçla küçük lot açmakla aynı riski taşır.
Kaynaklar ve resmi kontrol noktaları
Bu yazı yatırım tavsiyesi değildir
Kaldıraçlı işlemler yüksek risk taşır ve yatırdığınız tutarın tamamını kaybetmeniz mümkündür. Buradaki örnekler kavramları anlatmak içindir; herhangi bir firma, ürün veya strateji önerisi içermez. İşlem yapmadan önce SPK Yatırımcı Bilgilendirme Kitapçıkları belgesini okuyun.
İçerik Şeffaflığı
Yazar, son güncelleme ve yazıda başvurulan kaynaklar.
Sabit lot, sabit yüzde, ATR bazlı ve eşit risk yöntemlerini aynı senaryoda hesaplayıp yan yana koyuyoruz. Hangisi ne zaman ne yapar?

Kullanılan Kaynaklar
Blog içeriği karar desteği sağlar; kesin oran, tarife veya canlı veri için ilgili araç ve resmi kaynak ayrıca kontrol edilmelidir.