Aracı kurum iflas ederse hesabınızdaki paraya ne olur? Türkiye'de bu sorunun kurumsal karşılığı Yatırımcı Tazmin Merkezi. Ancak kapsamı sanıldığından dar ve bu sınırları bilmek, korunma beklentisini doğru kurmayı sağlıyor.
Bu yazı genel çerçeveyi anlatıyor; hukuki danışmanlık değildir. Güncel kapsam ve tutarlar için resmî kaynaklara bakmak gerekir.
Bu yazı hukuki danışmanlık değildir
Kapsam, tutar ve başvuru koşulları mevzuatla belirlenir ve zaman içinde güncellenir. Aşağıdaki bilgiler genel çerçeve anlatımıdır.
Somut bir durumda güncel bilgi için SPK'nın resmî sitesine bakın ve gerekirse avukata danışın.
Yatırımcı Tazmin Merkezi ne yapar
Merkez, yatırım kuruluşlarının belirli yükümlülüklerini yerine getirememesi durumunda devreye giren bir mekanizma. Temel amacı, kurumun kendi kusurundan doğan mağduriyeti sınırlı ölçüde karşılamak.
- Kurum yükümlülüğünü yerine getiremez: Tespit resmî makamlarca yapılır; kurumun faaliyet izni kaldırılabilir.
- Tazmin kararı alınır: Kapsam ve koşullar mevzuata göre değerlendirilir.
- Yatırımcılara duyurulur: Başvuru süresi ve yöntemi ilan edilir.
- Başvurular alınır: Belirli süre içinde, belgeyle.
- Ödeme yapılır: Kapsam ve üst sınır dahilinde.
Yatırımcı Tazmin Merkezi neden kuruldu
Mekanizmanın amacı bireysel yatırımcının kayıplarını karşılamak değil, sisteme duyulan güveni korumak.
Bir yatırım kuruluşu yükümlülüğünü yerine getiremediğinde etkilenen yalnızca o kurumun müşterileri olmaz; tüm piyasaya duyulan güven zarar görür. Tazmin mekanizması bu zinciri kırmayı hedefler.
Bu amaç, kapsamın neden dar tutulduğunu da açıklıyor: sistem riskini hedefliyor, bireysel yatırım kararlarının sonucunu değil.
Yatırımcı Tazmin Merkezi neyi kapsamaz
En kritik bölüm burası. Mekanizma bir yatırım sigortası değil; piyasa riskini karşılamaz.
| Durum | Kapsam | Neden |
|---|---|---|
| Kurum yükümlülüğünü yerine getirememesi | Kapsam dahilinde | Mekanizmanın amacı bu |
| İşlemde zarar etmek | Kapsam dışı | Piyasa riski yatırımcıya ait |
| Kötü strateji sonucu kayıp | Kapsam dışı | Karar yatırımcının |
| Kaldıraçlı işlemde stop out | Kapsam dışı | Sözleşme gereği |
| Yetkisiz platformda kayıp | Kapsam dışı | Kurum sistemin parçası değil |
| Yurt dışı platform | Kapsam dışı | Farklı yargı alanı |
İkinci satır en çok yanlış anlaşılanı: işlemde zarar etmek tazmin konusu değildir. Mekanizma kötü işlem kararlarını değil, kurumun yükümlülüğünü yerine getirememesini hedefler.
Son iki satır ise yurt dışı platform tercih edenleri ilgilendiriyor: Türkiye'deki koruma mekanizması yetkisiz platformları kapsamaz.
İddia ile gerçek arasındaki fark
Yaygın algı: "Param devlet güvencesinde, kaybetmem."
Gerçek: Mekanizma yalnızca kurumun kendi yükümlülüğünü yerine getirememesi durumunda ve belirli bir üst sınıra kadar devreye girer. Piyasa riski her koşulda yatırımcıya aittir.
Yani hesabınızdaki para, kötü işlem kararları sonucu eriyorsa hiçbir koruma mekanizması işlemez.
Yatırımcı Tazmin Merkezi ile mevduat sigortası farkı
İki mekanizma sık karıştırılıyor ama farklı alanları kapsıyorlar.
Mevduat sigortası bankalardaki mevduatı hedefler ve kapsamı nettir: banka iflas ederse belirli bir tutara kadar mevduat karşılanır. Yatırımcı tazmin mekanizması ise yatırım kuruluşlarını hedefler ve menkul kıymet ya da nakit alacağının yerine getirilememesi durumunda devreye girer.
Ortak nokta şu: ikisi de kurum riskini hedefler, piyasa riskini değil. Bankada mevduat değer kaybetmez ama yatırım hesabında pozisyon zarar edebilir — ve bu zarar hiçbir mekanizmanın kapsamında değildir.
Yatırımcı Tazmin Merkezi başvuru koşulları
Başvuru için gereken temel unsurlar:
| Koşul | Ayrıntı | Belgesi |
|---|---|---|
| Yetkili kurumla ilişki | Kurum SPK yetkili olmalı | Sözleşme |
| Süre içinde başvuru | İlan edilen süreye uyum | Başvuru kaydı |
| Alacağın belgelenmesi | Tutar ve dayanak | Hesap özeti, işlem dökümü |
| Kimlik doğrulama | Başvuru sahibinin tespiti | Kimlik belgesi |
Üçüncü satır yine kayıt tutmanın önemine çıkıyor. Kurum erişimi kesildikten sonra hesap özeti almak imkânsız hâle gelebilir; kendi arşiviniz o noktada tek dayanağınız olur.
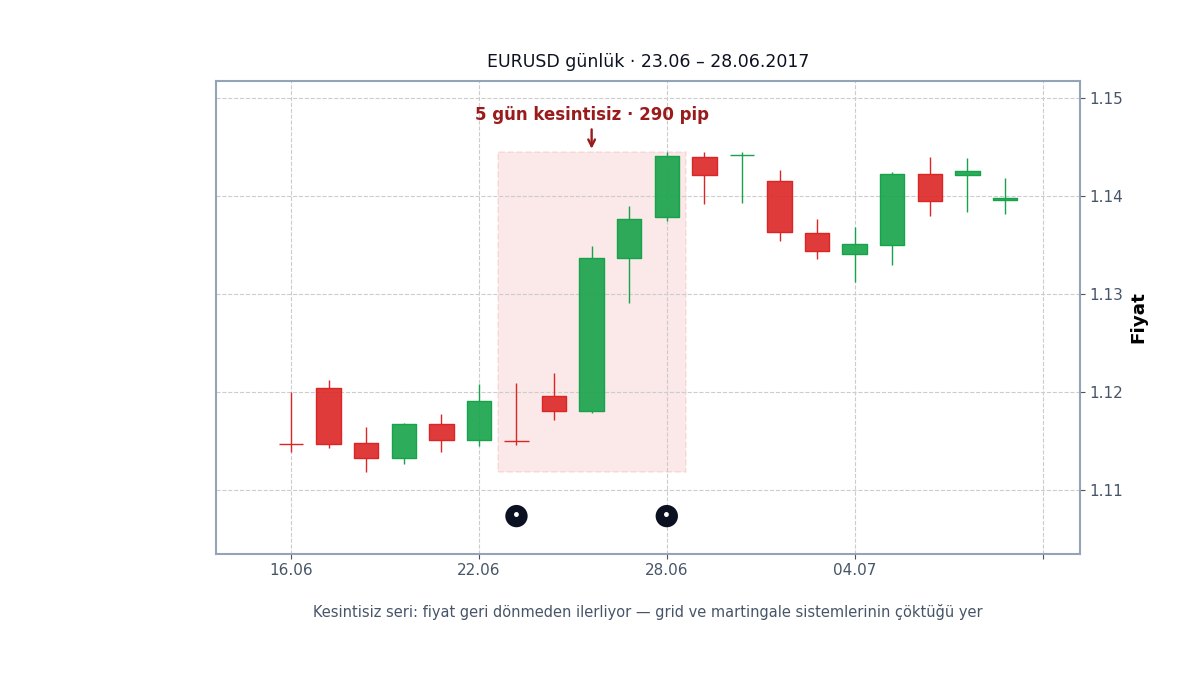
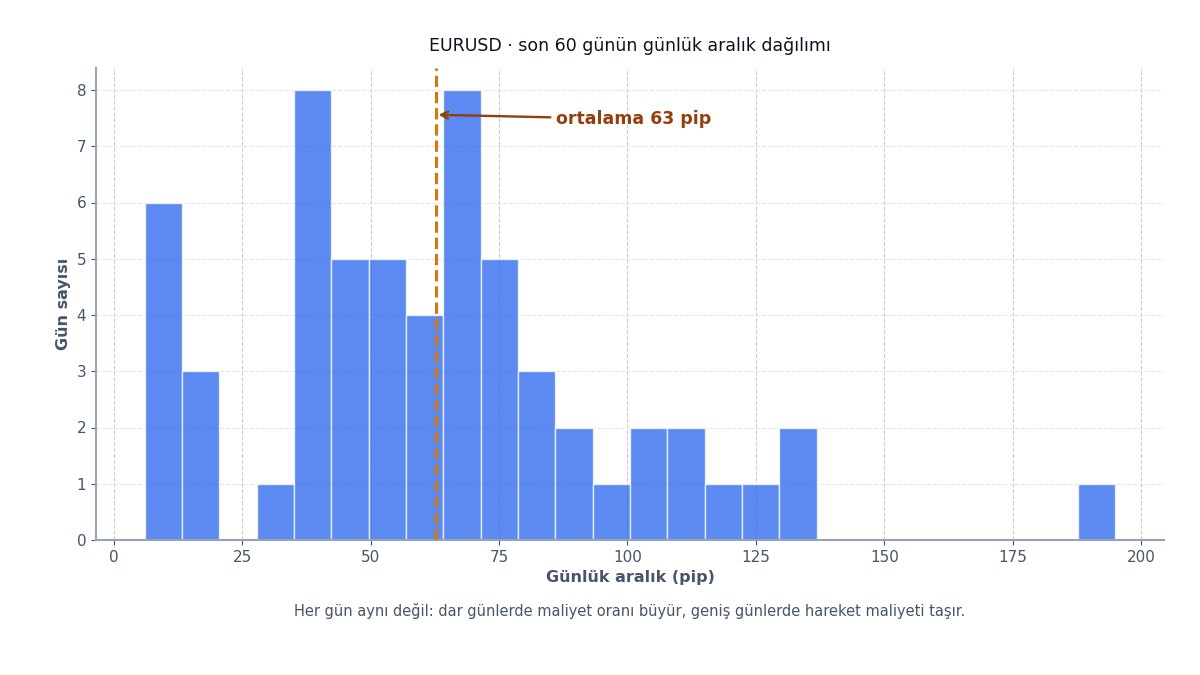
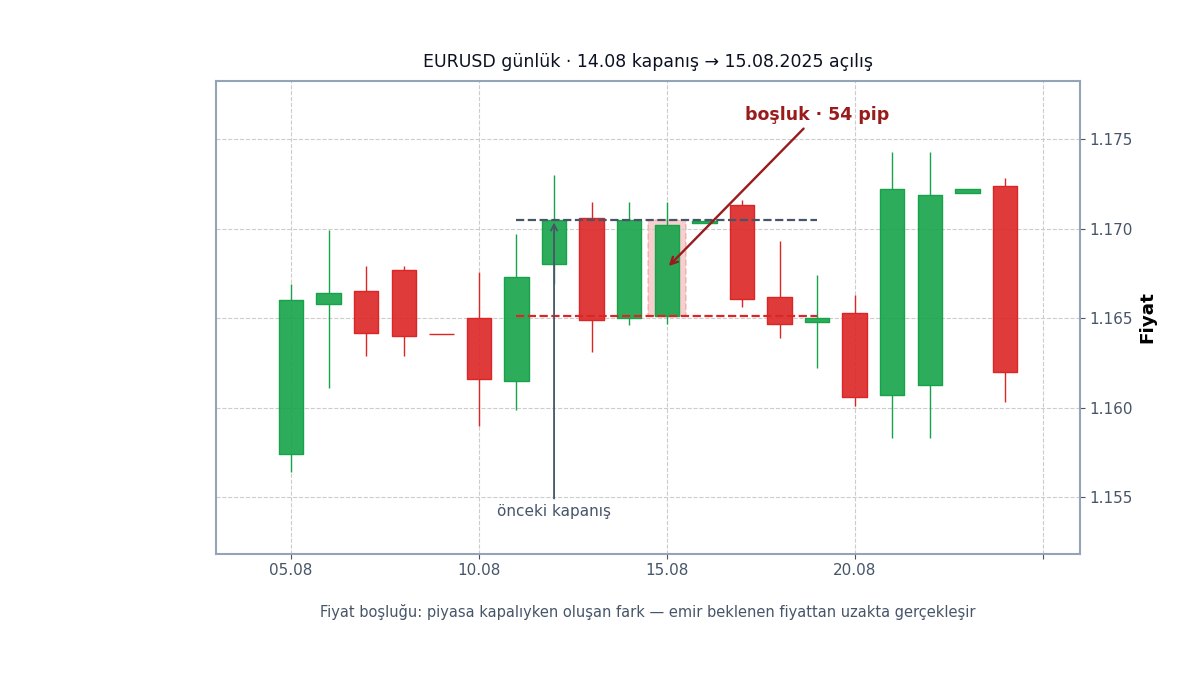
Grafikler gerçek veriden, kurallar önceden yazıldı
Bu yazıdaki grafikler gerçek EUR/USD günlük fiyat verisinden üretildi. Gösterge hesapları koda yazıldı, veri tarandı ve çıkan adaylar arasından ölçüye göre en belirgini çizildi. Hiçbir grafik elle seçilmedi.
Bu ayrım önemli. Geçmiş grafikte istediğiniz deseni bulmak her zaman mümkündür; kuralı önceden yazıp veriyi taratmak ise sonucu seçme imkânını ortadan kaldırır.
Yatırımcı Tazmin Merkezi süreci ne kadar sürer
Süre, kurumun durumunun tespitinden ödemeye kadar birkaç aşamayı kapsar ve her aşama zaman alır.
Bu, pratik bir sonuç doğuruyor: tazmin mekanizması devreye girse bile paranıza hemen ulaşamazsınız. Süreç devam ederken o para kullanılamaz durumdadır.
Dolayısıyla mekanizmanın varlığı, sermayenin tamamını tek bir kurumda tutmayı meşrulaştırmıyor. Koruma bir üst sınıra kadar ve gecikmeli işliyor; ikisi birlikte düşünülmeli.
Ayrıca başvuru süresi kaçırılırsa hak kaybı doğabilir. Kurum hakkında bir işlem yapıldığında duyuruları takip etmek gerekir.
Korunmanın asıl yolu
Tazmin mekanizması son çare. Asıl korunma, işlem yapmadan önceki kontrollerde:
- Yetkilendirmeyi doğrulayın: Kurum SPK yetkili mi? Doğrulama birkaç dakika sürer ve tazmin kapsamının ön koşuludur.
- Kendi kaydınızı tutun: Hesap özeti, işlem dökümü ve transfer kayıtları. İşlem günlüğü yazımızda hangi alanların tutulacağını anlattık.
- Tek kurumda yoğunlaşmayın: Sermayenin tamamını tek hesapta tutmak, kurum riskini yoğunlaştırır.
- Piyasa riskini ayrı yönetin: Tazmin mekanizması işlem zararını kapsamaz; onu pozisyon büyüklüğüyle yönetirsiniz. Lot büyüklüğü hesaplayıcısı bunu yapar.
Kayıp derinliğini drawdown hesaplayıcısıyla, tükenme olasılığını risk of ruin hesaplayıcısıyla ölçebilirsiniz. Yetkisiz platformların yöntemlerini dolandırıcılık yazımızda listelemiştik.
Sık sorulan sorular
Tazmin kapsamı ne kadar?
Üst sınır mevzuatla belirlenir ve güncellenir. Güncel tutar için SPK'nın resmî kaynaklarına bakmak gerekir; bu yazıda sayı verilmemesinin sebebi tutarın değişebilmesidir.
Yurt dışı brokerde param korunur mu?
Türkiye'deki mekanizma kapsamaz. Bazı ülkelerin kendi koruma sistemleri vardır ama kapsam, tutar ve başvuru koşulları farklıdır ve yabancı bir yatırımcı için erişimi zor olabilir.
Tazmin başvurusu için ücret ödenir mi?
Resmî başvuru yolları peşin ücret gerektirmez. Size ulaşıp "paranızı kurtaralım" diyerek ücret isteyen taraflar, ikinci bir dolandırıcılık desenidir; bunu dolandırıcılık yazımızda sekizinci madde olarak listelemiştik.
İşlemde kaybettiğim para tazmin edilir mi?
Edilmez. Mekanizma kurumun yükümlülüğünü yerine getirememesini hedefler; piyasa riski her koşulda yatırımcıya aittir.
Hangi kurumların listesi nereden görülür?
SPK yetkili kuruluşların listesini resmî sitesinde yayımlar. İşlem yapmadan önce kurumun bu listede yer alıp almadığını kontrol etmek, tazmin kapsamının ön koşuludur ve birkaç dakika sürer.
Başvuru için avukat gerekir mi?
Zorunlu değildir ancak belgelerin eksiksiz sunulması önemlidir. Karmaşık durumlarda hukuki destek almak yararlı olabilir.
Tazmin ile sigorta aynı şey mi?
Değil. Sigorta bir poliçeye ve prime dayanır; tazmin mekanizması ise yasal bir düzenlemeyle kurulmuş, belirli koşullarda devreye giren bir yapıdır. Kapsamı ve işleyişi farklıdır.
Birden fazla hesabım varsa kapsam çarpılır mı?
Kapsam ve üst sınırın nasıl uygulandığı mevzuatla belirlenir. Aynı kurumdaki birden fazla hesap genellikle tek başvuru sahibi olarak değerlendirilir; ayrıntı için resmî kaynaklara bakmak gerekir.
Kurum kapanmadan önce ne yapmalıyım?
Düzenli olarak hesap özeti ve işlem dökümü indirmek. Kurum erişimi kesildiğinde bu belgelere ulaşmak imkânsız hâle gelebilir ve başvuru için gereken dayanak elde kalmaz.
Kaynaklar ve resmi kontrol noktaları
Bu yazı yatırım tavsiyesi değildir
Kaldıraçlı işlemler yüksek risk taşır ve yatırdığınız tutarın tamamını kaybetmeniz mümkündür. Buradaki örnekler kavramları anlatmak içindir; herhangi bir firma, ürün veya strateji önerisi içermez. İşlem yapmadan önce SPK Yatırımcılar İçin Rehber belgesini okuyun.
İçerik Şeffaflığı
Sonucu yorumlarken kullanacağınız kısa özet, yöntem, kaynak ve kontrol notları aşağıda yer alır.
Bu blog yazısı, konunun hesaplama ve yorum tarafını daha geniş çerçevede açıklamak için hazırlanmıştır.

Nasıl Hesaplanır?
- İçerik başlık, özet ve ana metin düzeyinde editoryal olarak düzenlenir.
- Yazı mümkün olduğunda ilgili hesaplayıcı ve kategori merkeziyle birlikte okunacak şekilde kurgulanır.
- Güncel etkisi olan başlıklarda tarih ve bağlam kontrolü kullanıcıya açık biçimde bırakılır.
Kullanılan Kaynaklar
- Yazı içeriği ve editoryal özet
- İlgili kategori merkezleri ve hesaplayıcılar
- Konuya bağlı resmi açıklama veya güncel veri ihtiyacı
Blog içeriği karar desteği sağlar; kesin oran, tarife veya canlı veri için ilgili araç ve resmi kaynak ayrıca kontrol edilmelidir.