Ortalamaya dönüş, teknik analizin en yaygın inançlarından biri: fiyat ortalamasından çok uzaklaşırsa geri döner. "Aşırı alım" ve "aşırı satım" kavramları bu varsayıma dayanır.
Bu yazıda inancı test ettik — ve sonuç beklenenin tersi çıktı.
Bu yazıdaki grafikler EUR/USD günlük gerçek fiyat verisinden üretildi. Gösterge değerleri saf hesapla, elle seçim yapılmadan çizildi.
Ortalamaya dönüş iddiası nasıl test edilir
İddiayı ölçülebilir hâle getirmek için önce tanımlamak gerekiyor. Kullandığımız kurgu şu:
- "Uzaklaşma" tanımı: Kapanışın üst Bollinger bandını (20 günlük ortalama + 2 standart sapma) aşması. Bu, "olağandışı derecede yukarıda" durumunun standart karşılığı.
- "Dönüş" tanımı: Sonraki N gün içinde kapanışın orta banda (20 günlük ortalamaya) inmesi.
- Ölçüm: Üst bandı aşan her gün sayıldı, ardından dönüş olup olmadığı kaydedildi.
- KARŞI TEST: Aynı ölçüm, ortalamanın üstündeki herhangi bir gün için de yapıldı. Bu adım kritik — aşağıda açıklıyoruz.
Ortalamaya dönüş ölçüm sonuçları
EUR/USD tam veride (8150 günlük bar) çıkan sonuç:
| Süre | Üst bandı aşan günden sonra dönüş | Herhangi bir günden sonra dönüş | Fark |
|---|---|---|---|
| 3 gün | %6,0 | %26,8 | −20,8 puan |
| 5 gün | %11,2 | %37,9 | −26,7 puan |
| 10 gün | %37,3 | %57,7 | −20,4 puan |
| 20 gün | %74,0 | %80,7 | −6,7 puan |
Tablonun söylediği şey yaygın inancın tersi: üst bandı aşmak, ortalamaya dönüşü hızlandırmıyor — yavaşlatıyor.
Üç günlük pencerede fark çarpıcı: bandı aşan günlerin yalnızca yüzde 6'sı ortalamaya dönerken, ortalamanın üstündeki sıradan günlerin yüzde 26,8'i dönüyor. Yani "aşırı alım" durumu, dönüş olasılığını dörtte bire indiriyor.
Karşı test neden şart
Sadece "bandı aşan günlerin yüzde 6'sı üç günde döndü" demek eksik olurdu. Okur bu sayının yüksek mi düşük mü olduğunu bilemez — karşılaştıracak bir taban yok.
Karşı test o tabanı sağlıyor: aynı koşullarda sıradan bir gün yüzde 26,8. Ancak bu karşılaştırma yapıldığında sonucun iddiayı çürüttüğü görülüyor.
Tek başına verilen oranlar, istatistiğin en yaygın yanıltma biçimidir. Bir sayının anlamı, karşılaştırıldığı tabanla birlikte doğar.
Ortalamaya dönüş neden çalışmıyor
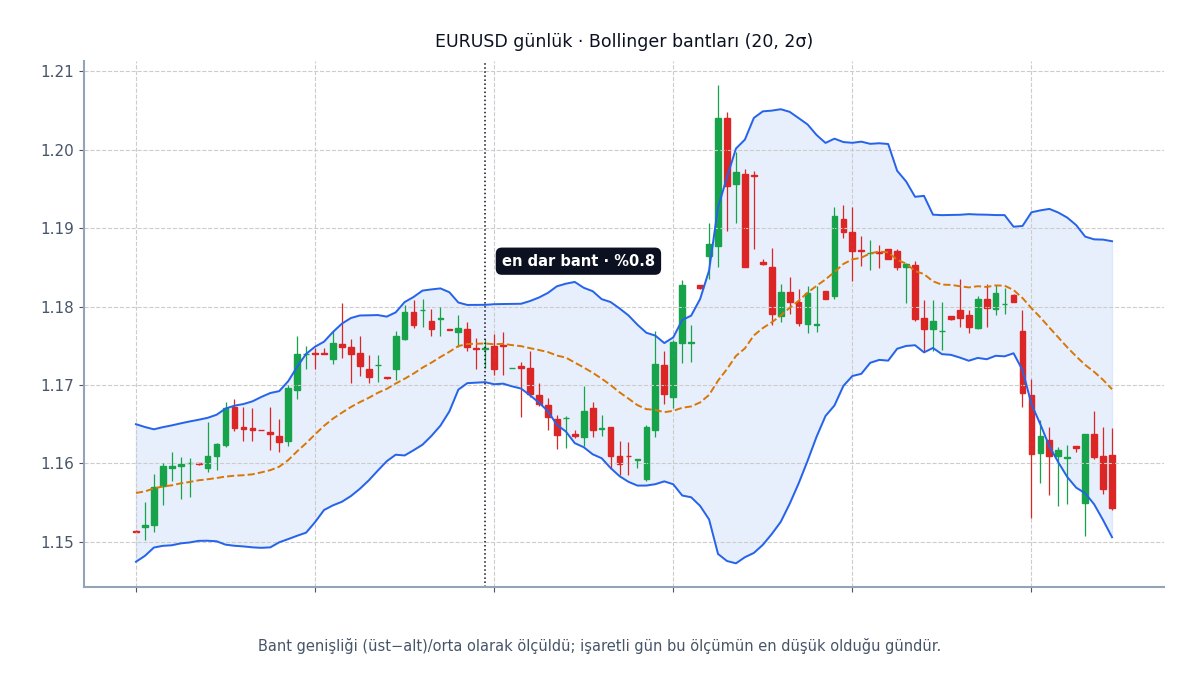
Sonuç şaşırtıcı görünse de sebebi makul: üst bandı aşmak güçlü bir trend işaretidir. Bandı aşan fiyat, olağandışı bir alım baskısı olduğunu gösteriyor ve o baskı bir anda kaybolmuyor.
Bollinger bandının kendisi de bu davranışı destekliyor: fiyat yükseldikçe 20 günlük ortalama da yükseliyor ve bant yukarı kayıyor. Yani fiyat sabit bir tavana çarpmıyor; kendisiyle birlikte yükselen bir çizgiye değiyor.
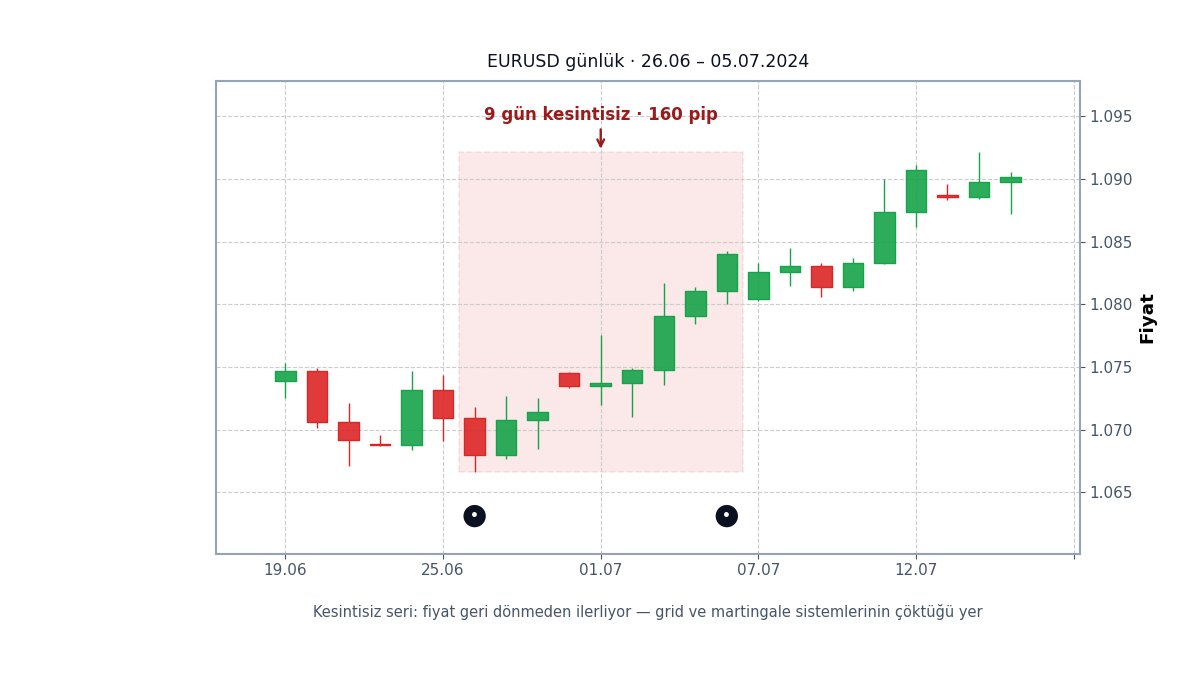
Yukarıdaki grafik olguyu doğruluyor: fiyat günlerce kesintisiz aynı yönde ilerleyebiliyor. Böyle bir seri sırasında "aşırı alım" sinyaline göre ters pozisyon açmak, trende karşı durmak anlamına gelir.
Ortalamaya dönüş ve zaman ölçeği
Tablodaki dört satır aslında bir eğri çiziyor: süre uzadıkça iki grup arasındaki fark kapanıyor.
Üç günde fark 20,8 puan; yirmi günde 6,7 puana iniyor. Yani "aşırı alım" durumunun etkisi kalıcı değil — geçici bir direnç oluşturuyor ve zamanla eriyor.
Bunun mantıklı bir açıklaması var: bandı aşan hareket bir ivme taşıyor ve o ivme birkaç gün sürüyor. İvme tükendikten sonra fiyat, herhangi bir fiyat gibi davranmaya başlıyor.
Pratik sonucu şu: ortalamaya dönüş beklentisiyle pozisyon açacaksanız, en azından ivmenin tükenmesini beklemek gerekiyor. Bandı aştığı anda ters pozisyon açmak, ölçüme göre en kötü zamanlama.
Ortalamaya dönüş hangi koşulda geçerli
Ölçüm iddiayı tümüyle geçersiz kılmıyor; koşullu hâle getiriyor. 20 günlük pencerede fark daralıyor (yüzde 74,0 vs yüzde 80,7) — yani yeterince uzun beklenirse fiyat genellikle ortalamaya dönüyor.
Ancak bu, pratik bir strateji için yeterli değil. Yirmi gün boyunca aleyhte hareket eden bir pozisyonu taşımak, çoğu risk kuralını ihlal eder. Stop çalışmışsa dönüşün gelmesinin bir anlamı kalmaz.
| Yaklaşım | Ölçüme göre durumu | Pratik sonuç |
|---|---|---|
| Bandı aşınca ters pozisyon | Dönüş olasılığı düşük | Trende karşı durmak |
| Bandı aşınca trend yönünde | Ölçüm bunu destekliyor | Ama gecikmeli giriş |
| Uzun süre bekleme | 20 günde %74 dönüş | Stop dayanmaz |
| Yatay piyasa filtresi | Test edilmedi | Ayrıca ölçülmeli |
Son satır dürüstlük gereği: yatay piyasada ortalamaya dönüşün daha iyi çalışıp çalışmadığını bu testte ölçmedik. Rejim ayrımı yapan bir test farklı sonuç verebilir.
Grafikler gerçek veriden, kurallar önceden yazıldı
Bu yazıdaki grafikler gerçek EUR/USD günlük fiyat verisinden üretildi. Gösterge hesapları koda yazıldı, veri tarandı ve çıkan adaylar arasından ölçüye göre en belirgini çizildi. Hiçbir grafik elle seçilmedi.
Bu ayrım önemli. Geçmiş grafikte istediğiniz deseni bulmak her zaman mümkündür; kuralı önceden yazıp veriyi taratmak ise sonucu seçme imkânını ortadan kaldırır.
Ortalamaya dönüş testinin sınırları
Bulguyu olduğundan geniş sunmamak gerekiyor. Test tek bir enstrümanda (EUR/USD), tek bir tanımla (Bollinger üst bandı) ve tek bir dönüş ölçütüyle (orta banda inme) yapıldı.
Farklı tanımlar farklı sonuç verebilir: örneğin "iki standart sapma" yerine "üç standart sapma" kullanmak, çok daha nadir ve çok daha uç bir durumu ölçer.
Aynı şekilde daha oynak enstrümanlarda — gümüş, petrol — sonuç değişebilir. Bu test o enstrümanlarda tekrarlanmadı ve bulguyu onlara genellemek doğru olmaz.
Ortalamaya dönüş ve gösterge okuması
Bu bulgu, osilatör okumasıyla ilgili yaygın bir yanılgıyı da açıklıyor. RSI 70'in üstündeyken satmak, stokastik 80'in üstündeyken satmak — hepsi aynı varsayıma dayanıyor.
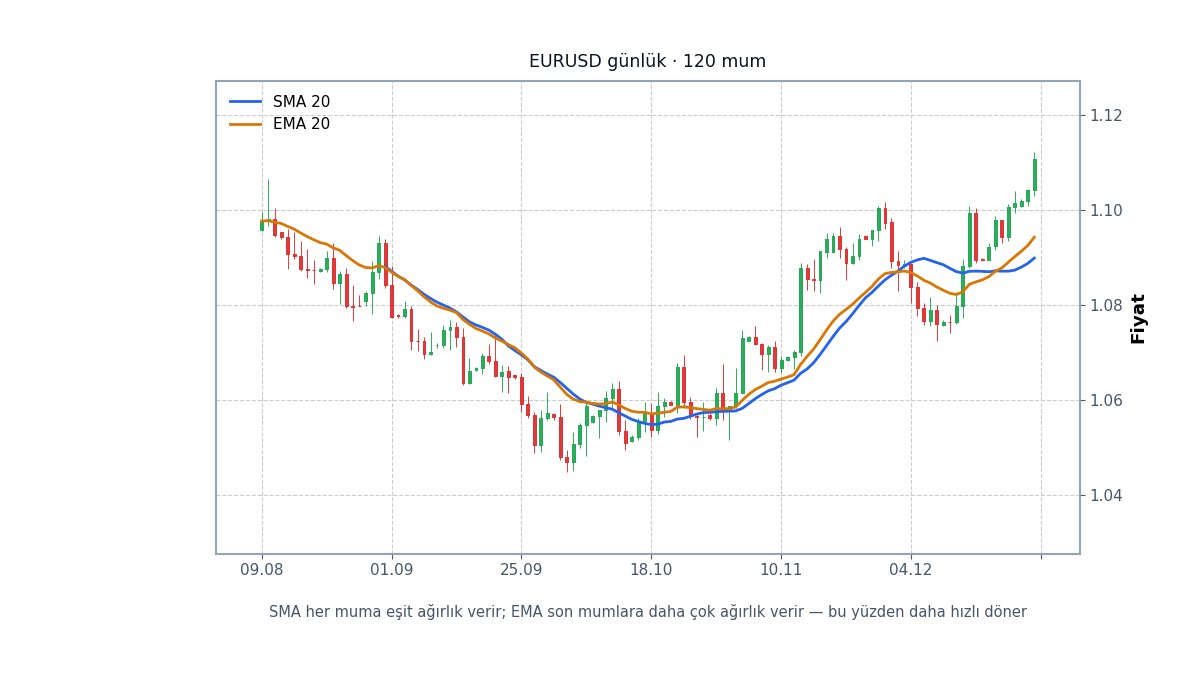
Osilatörlerin uç bölgelerinin neden sinyal olmadığını RSI ve stokastik yazılarımızda ayrı ayrı ele almıştık. Bu ölçüm o argümanı sayıyla destekliyor. Bandın nasıl hesaplandığını Bollinger yazımızda anlatmıştık.
Kendi sisteminizi test etmek
Bu testin yöntemi her iddia için kullanılabilir: kuralı tanımlayın, tarayın ve karşı test yapın.
Kendi sisteminizin beklenen değerini beklenen getiri hesaplayıcısıyla, kayıp derinliğini drawdown hesaplayıcısıyla, pozisyon büyüklüğünü lot büyüklüğü hesaplayıcısıyla ölçebilirsiniz. Test kurmanın adımlarını backtest yazımızda anlattık.
Sık sorulan sorular
Ortalamaya dönüş hiç çalışmaz mı?
Ölçüm, üst bandı aşmanın kısa vadede dönüşü yavaşlattığını gösteriyor. Uzun vadede (20 gün) fiyat genellikle ortalamaya dönüyor ama bu süre çoğu risk kuralı için fazla uzun.
Bollinger yerine RSI ile test edilse sonuç değişir mi?
Tanım değişir, olgu muhtemelen değişmez. RSI'nin 70 üstü olması da güçlü bir yükseliş hareketini işaret eder; aynı trend mantığı geçerlidir. Ancak bu ayrıca ölçülmedi.
Test neden EUR/USD üzerinde yapıldı?
Elimizdeki en uzun günlük veri seti bu (8150 bar). Farklı enstrümanlarda sonuç değişebilir; özellikle daha oynak enstrümanlarda ayrıca ölçülmesi gerekir.
Karşı test olmadan sonuç yanlış mı olurdu?
Eksik olurdu. "Yüzde 6 dönüş" tek başına düşük mü yüksek mi belli değil. Karşılaştırma tabanı olmadan hiçbir oran yorumlanamaz — bu, istatistiksel iddiaları okurken en çok sorulması gereken sorudur.
Bu test başka enstrümanlarda tekrarlanabilir mi?
Tekrarlanabilir ve tekrarlanmalı. Aynı yöntem — kuralı tanımla, tara, karşı test yap — her enstrüman ve her iddia için kullanılabilir. Bulguyu tek bir enstrümandan genellemek doğru olmaz.
Yatay piyasada sonuç farklı olur mu?
Olabilir ama bu testte ölçmedik. Rejim ayrımı yapan bir test kurmak mümkün; ancak hangi rejimde olduğunuzu gerçek zamanlı bilmek ayrı bir problem.
Kaynaklar ve resmi kontrol noktaları
Bu yazı yatırım tavsiyesi değildir
Kaldıraçlı işlemler yüksek risk taşır ve yatırdığınız tutarın tamamını kaybetmeniz mümkündür. Buradaki örnekler kavramları anlatmak içindir; herhangi bir firma, ürün veya strateji önerisi içermez. İşlem yapmadan önce SPK Yatırımcılar İçin Rehber belgesini okuyun.
İçerik Şeffaflığı
Sonucu yorumlarken kullanacağınız kısa özet, yöntem, kaynak ve kontrol notları aşağıda yer alır.
Bu blog yazısı, konunun hesaplama ve yorum tarafını daha geniş çerçevede açıklamak için hazırlanmıştır.

Nasıl Hesaplanır?
- İçerik başlık, özet ve ana metin düzeyinde editoryal olarak düzenlenir.
- Yazı mümkün olduğunda ilgili hesaplayıcı ve kategori merkeziyle birlikte okunacak şekilde kurgulanır.
- Güncel etkisi olan başlıklarda tarih ve bağlam kontrolü kullanıcıya açık biçimde bırakılır.
Kullanılan Kaynaklar
- Yazı içeriği ve editoryal özet
- İlgili kategori merkezleri ve hesaplayıcılar
- Konuya bağlı resmi açıklama veya güncel veri ihtiyacı
Blog içeriği karar desteği sağlar; kesin oran, tarife veya canlı veri için ilgili araç ve resmi kaynak ayrıca kontrol edilmelidir.